बैंकिंग में डिजिटल परिवर्तन: लाभ, उपकरण और उपयोग के मामले
जानें कि बैंकिंग में डिजिटल परिवर्तन किस तरह एआई, क्लाउड और ऑटोमेशन को सशक्त बनाता है ताकि मापने योग्य लाभ, बेहतर ग्राहक अनुभव और दक्षता प्रदान की जा सके।
हर छूटी हुई कस्टमर कॉल या देरी से मिली मंजूरी की कीमत केवल पैसे से कहीं अधिक होती है; इससे भरोसा खोता है। बैंकिंग में डिजिटल बदलाव (डिजिटल ट्रांसफॉर्मेशन) संस्थानों के लोगों से जुड़ने के तरीके को बदल रहा है, जिसमें वॉयस एआई (voice AI), कन्वर्सेशनल एआई (conversational AI), वॉयस एजेंट्स और वॉयस क्लोनिंग का उपयोग किया जा रहा है ताकि बातचीत स्वाभाविक, तेज़ और विश्वसनीय लगे।
बैंकिंग उद्योग में डिजिटल बदलाव के 2025 से 2033 तक 13.7% की सीएजीआर (CAGR) से बढ़ने का अनुमान है, जो 2033 तक लगभग 752.9 अरब अमेरिकी डॉलर तक पहुंच जाएगा। ये तकनीकें केवल काम को ऑटोमैटिक (स्वचालित) नहीं बनातीं; बल्कि ये बैंकों को जरूरतों का अनुमान लगाने, तुरंत सवालों को हल करने और सभी परिचालनों में दोहराए जाने वाले कामों को कम करने में मदद करती हैं।
इस गाइड में, हम उन कारकों, लाभों, उपकरणों और वास्तविक दुनिया के उपयोग के मामलों को विस्तार से समझा रहे हैं जो बैंकिंग में डिजिटल बदलाव को आकार दे रहे हैं।
मुख्य बातें (Key Takeaways)
अदृश्य ताकतें बदलाव को प्रेरित करती हैं: डिजिटल बदलाव केवल तकनीकी अपग्रेड से नहीं, बल्कि नियामक बदलावों, ग्राहकों की बदलती अपेक्षाओं और विकेन्द्रीकृत वित्त (डिस्ट्रिब्यूटेड फाइनेंस) से आकार लेता है।
वॉयस एआई मैन्युअल काम को कम करता है: एआई वॉयस एजेंट्स सामान्य सवालों को संभालते हैं, जिससे प्रतिक्रियाएं तेज होती हैं, गलतियां कम होती हैं, और मानव टीमों को उच्च-मूल्य वाले कामों के लिए समय मिलता है।
रीयल-टाइम डेटा वैयक्तिकरण (पर्सनलाइजेशन) को सशक्त बनाता है: निरंतर व्यावहारिक अंतर्दृष्टि (बिहेवियरल इनसाइट्स) बैंकों को जरूरतों का अनुमान लगाने, समय पर समाधान देने और ग्राहकों को बनाए रखने की दर को बढ़ाने में मदद करती है।
ऑटोमेशन अनुपालन (कंप्लायंस) को मजबूत करता है: एआई-संचालित वर्कफ़्लो और स्वचालित केवाईसी (KYC), धोखाधड़ी का पता लगाने और रिपोर्टिंग से नियामक संरेखण बनाए रखते हुए गलतियाँ कम होती हैं।
टीम की तैयारी सफलता तय करती है: डिजिटल बदलाव की पहलों को बनाए रखने के लिए कौशल विकास (अपस्किलिंग), भूमिकाओं को नए सिरे से परिभाषित करना और क्रॉस-फंक्शनल सहयोग बेहद महत्वपूर्ण हैं।
आज बैंकिंग में डिजिटल बदलाव को क्या प्रेरित कर रहा है
बैंकिंग उद्योग में डिजिटल बदलाव अब उन ताकतों द्वारा भारी रूप से आकार ले रहा है जो शुरुआती अनुमानों की तुलना में कम दिखाई देती हैं और कहीं अधिक प्रभावशाली हैं।
यह केवल सॉफ़्टवेयर रोलआउट या तकनीकी अपग्रेड से कहीं बढ़कर है, यह इस बारे में है कि बैंक कैसे प्रासंगिक मूल्य वितरण को गति देते हैं, क्षेत्र-विशिष्ट दबावों का जवाब देते हैं, और उपयोगकर्ताओं के बदलते दृष्टिकोणों का लाभ उठाते हैं जो एक साल पहले तक ध्यान में भी नहीं थे।
डिजिटल बदलाव के बिना बैंकों के सामने आने वाली चुनौतियाँ:
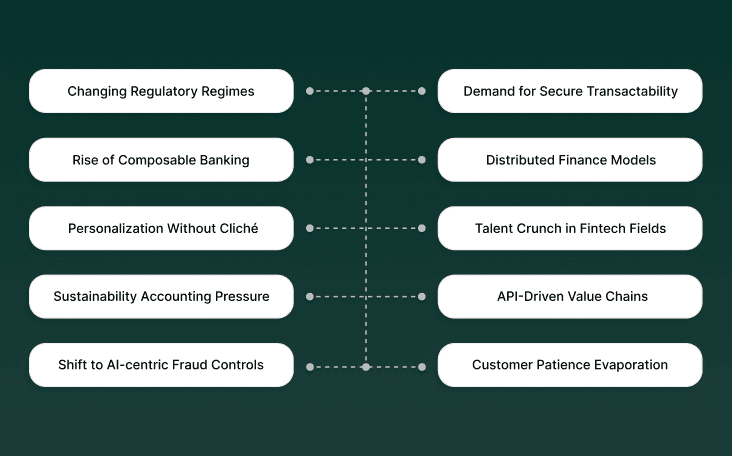
बदलती नियामक व्यवस्थाएं: अनुपालन की मांगें बदलती रहती हैं, जिससे बैंकों को रीयल-टाइम में डेटा प्रवाह और ग्राहक प्रमाणीकरण (ऑथेंटिकेशन) के काम करने के तरीके पर नए सिरे से विचार करना पड़ता है।
सुरक्षित लेनदेन की मांग: ग्राहक बाधा रहित सुरक्षा की उम्मीद करते हैं, जो बैंकों को पासवर्ड से आगे जाकर पहचान की जांच और जीरो-ट्रस्ट मॉडल पर विचार करने के लिए प्रेरित करती है।
कंपोज़ेबल बैंकिंग का उदय: मॉड्यूलर टेक स्टैक का मतलब है कि भविष्य की तैयारी सक्रिय (प्रोएक्टिव) है, न कि प्रतिक्रियाशील (रिएक्टिव), क्योंकि प्लग-एंड-प्ले सेवाओं का चलन बढ़ रहा है।
विकेन्द्रीकृत वित्त मॉडल: बैंकिंग पारंपरिक मेनफ्रेम से विकेन्द्रीकृत आर्किटेक्चर में परिवर्तित हो रही है, जिसमें क्लाउड-नेटिव डेटाबेस और इवेंट-ड्रिवन वर्कफ़्लो शामिल हैं।
बिना घिसे-पिटे तरीकों के वैयक्तिकरण (पर्सनलाइजेशन): व्यावहारिक डेटा से मिलने वाली रीयल-टाइम अंतर्दृष्टि उन पेशकशों को आकार देती है जो उपयोगकर्ता अपनी जरूरत महसूस होने से पहले ही पा लेते हैं।
फिनटेक क्षेत्रों में प्रतिभा की कमी: विशिष्ट प्रतिभा पूल में कमी बैंकों को बैक ऑफिस के काम को स्वचालित करने और स्केलेबल कौशल विकास को प्राथमिकता देने का संकेत देती है।
स्थिरता लेखांकन (सस्टेनेबिलिटी अकाउंटिंग) का दबाव: बोर्ड अब डिजिटल खर्च को केवल डॉलर में नहीं, बल्कि ईएसजी (ESG) अनुपालन में भी मापते हैं; डिजिटल परियोजनाओं को नए स्कोरकार्ड का सामना करना पड़ता है।
एपीआई-संचालित वैल्यू चेन: एपीआई "बैंक एज़ अ सर्विस" के द्वार खोलते हैं - जिससे सामान्य परिचालनों को केवल बुनियादी ढांचे के बजाय राजस्व के स्रोत में बदला जा सकता है।
एआई-केंद्रित धोखाधड़ी नियंत्रण की ओर बदलाव: नियम-आधारित स्क्रीनिंग को गतिशील एआई जोखिम इंजनों द्वारा प्रतिस्थापित किया जा रहा है जो नए खतरे के संकेतों के साथ मॉडल को लगातार अपडेट करते हैं।
ग्राहकों के धैर्य की कमी: यदि प्लेटफॉर्म धीमे चलते हैं या उनमें खराबी आती है, तो ग्राहक तुरंत दूसरा विकल्प चुन लेते हैं; गति अब एक बुनियादी आवश्यकता है, न कि कोई अनोखी विशेषता।
बैंकिंग में डिजिटल बदलाव आज पहले से कहीं अधिक क्यों मायने रखता है
बैंकिंग उद्योग में डिजिटल बदलाव इसलिए मायने रखता है क्योंकि मूल्य प्रदान करने का आधार बदल गया है। मुनाफा, भरोसा और विकास अब इस बात पर निर्भर करते हैं कि एक बैंक बुद्धिमत्ता, गति और मानवीय समझ को कितनी अच्छी तरह जोड़ता है।
डिजिटल बदलाव पुराने प्रणालियों को केवल डिजिटल बनाने से कहीं आगे जाता है, यह उन छिपी हुई अक्षमताओं को लक्षित करता है जो निर्णयों में देरी करती हैं, अनुपालन से समझौता करती हैं और ग्राहकों को निराश करती हैं।
बैंकिंग में डिजिटल बदलाव के लाभ:
बेहतर ग्राहक अनुभव जो ग्राहकों को बनाए रखते हैं: बैंक ग्राहकों के इरादे का अनुमान लगाकर, ऑफर्स को व्यक्तिगत बनाकर और समस्याओं के बढ़ने से पहले ही उन्हें हल करके ग्राहकों का भरोसा जीतते हैं, यह सब रीयल-टाइम डेटा अपडेट द्वारा संचालित होता है।
मापने योग्य प्रभाव के साथ परिचालन लचीलापन: डिजिटल सिस्टम बैंकों को उत्पादों को तेजी से लॉन्च करने, न्यूनतम बाधा के साथ केवाईसी (KYC) और ऑनबोर्डिंग को संभालने, तथा बिना आनुपातिक लागत बढ़ाए परिचालनों को बड़े पैमाने पर ले जाने में मदद करते हैं।
जोखिम और अनुपालन को पूर्वानुमानित बनाना: स्वचालित निगरानी अनियमितताओं को देनदारियां बनने से पहले ही पहचान लेती है, जबकि इन-बिल्ट अनुपालन ट्रैकिंग मैन्युअल गलतियों को कम करती है और ऑडिट के दबाव को कम करती है।
डेटा राजस्व बढ़ाने वाले माध्यम के रूप में: व्यावहारिक अंतर्दृष्टि माइक्रो-क्रेडिट से लेकर एम्बेडेड फाइनेंस तक आय के नए रास्ते खोलती है, जिससे बैंकों को सटीकता के साथ विभिन्न वर्गों की सेवा करने में मदद मिलती है।
पारदर्शिता और सुरक्षा के माध्यम से विश्वास: निरंतर संचार, सुरक्षित लेनदेन और रीयल-टाइम दृश्यता ऐसा विश्वास पैदा करते हैं जो हर ग्राहक संबंध को मजबूत करता है।
बैंकिंग में डिजिटल बदलाव को शक्ति देने वाली प्रमुख तकनीकें
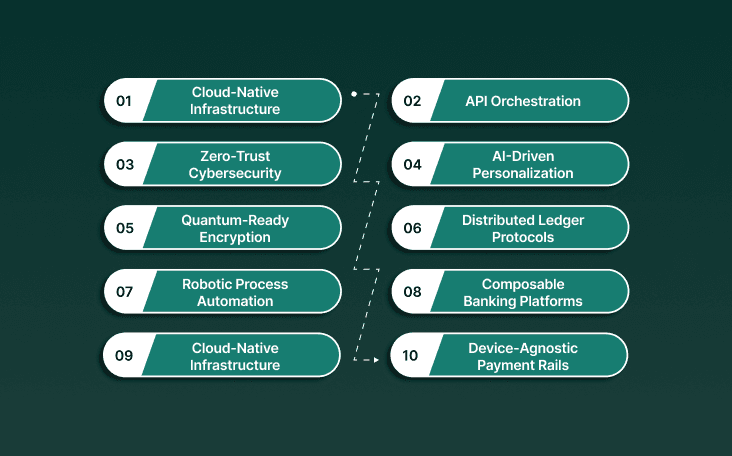
बैंकिंग उद्योग में डिजिटल बदलाव इस बात पर निर्भर करता है कि तकनीक समझ को कार्रवाई से कितनी अच्छी तरह जोड़ती है। ध्यान मैन्युअल कार्यों को बदलने से हटकर ऐसे बुद्धिमान सिस्टम बनाने पर केंद्रित हो गया है जो हर ग्राहक और परिचालन संपर्क बिंदु पर सीखते हैं, अनुकूलित होते हैं और प्रतिक्रिया देते हैं। वास्तविक बदलाव इन तकनीकों को मिलाकर डिजिटल बैंकिंग बदलाव को अधिक स्मार्ट, तेज़ और पारदर्शी बनाने से आता है।
क्लाउड-नेटिव इन्फ्रास्ट्रक्चर: बैंक अपने वर्कलोड और संवेदनशील परिचालनों को मल्टी-क्लाउड और हाइब्रिड प्लेटफॉर्म पर स्थानांतरित कर रहे हैं, जिससे लचीलापन सिद्धांत से निकलकर व्यवहार में आ रहा है।
एपीआई ऑर्केस्ट्रेशन: डिजिटल सेवाएं डेटा साझा करने, भागीदारों को तेजी से जोड़ने और नई पेशकशों को लॉन्च करने के लिए मजबूत एपीआई फ्रेमवर्क पर तेजी से निर्भर हो रही हैं।
रीयल-टाइम डेटा स्ट्रीमिंग: बैंक लेनदेन के प्रवाह को उसी क्षण दर्ज करते हैं, उसका विश्लेषण करते हैं और उस पर कार्रवाई करते हैं जब वे घटित होते हैं, जिसमें धोखाधड़ी की जांच भी शामिल है।
ज़ीरो-ट्रस्ट साइबर सुरक्षा: पहचान और पहुंच नियंत्रण स्थिर क्रेडेंशियल्स से हटकर निरंतर सत्यापन में बदल जाते हैं, यहाँ तक कि सुरक्षित दायरे के भीतर भी।
एआई-संचालित वैयक्तिकरण: मशीन लर्निंग मॉडल व्यावहारिक संकेतों से सूक्ष्म अंतर्दृष्टि उजागर करते हैं, जिससे समय पर और संदर्भ-जागरूक बातचीत संभव होती है।
क्वांटम-रेडी एन्क्रिप्शन: भविष्य पर नजर रखने वाले संस्थान पोस्ट-क्वांटम क्रिप्टोग्राफी तैनात कर रहे हैं, ताकि उन खतरों पर नजर रखी जा सके जो पारंपरिक एन्क्रिप्शन को बायपास कर देते हैं।
डिस्ट्रिब्यूटेड लेजर प्रोटोकॉल: स्मार्ट कॉन्ट्रैक्ट प्लेटफॉर्म बिना किसी मैन्युअल मिलान या बिचौलियों की आवश्यकता के सेटलमेंट और केवाईसी (KYC) को शक्ति प्रदान करते हैं।
रोबोटिक प्रोसेस ऑटोमेशन: सामान्य बैक ऑफिस के काम, खाता खोलना और ऋण की शुरुआत बिना किसी मानवीय हस्तक्षेप के चलती है, जिससे टीमों को अपवाद मामलों को संभालने के लिए समय मिलता है।
कंपोज़ेबल बैंकिंग प्लेटफॉर्म: विरासत में मिले पुराने उत्पाद साइलो अब स्टैकेबल मॉड्यूल में बदल रहे हैं, जिससे नई सेवाओं के लिए तेजी से परीक्षण और बदलाव का समर्थन मिलता है।
डिवाइस-अज्ञेयवादी (Device-agnostic) पेमेंट रेल्स: मोबाइल, वियरेबल और कनेक्टेड डिवाइस भुगतानों को टोकनाइजेशन और मल्टी-फैक्टर ऑथेंटिकेशन के साथ सार्वभौमिक समर्थन मिलता है।
ये तकनीकें व्यावहारिक अनुप्रयोगों के लिए मंच तैयार करती हैं, जो दिखाती हैं कि बैंक कैसे दिन-प्रतिदिन के परिचालनों को बदल सकते हैं और ग्राहकों को मापने योग्य प्रभाव प्रदान कर सकते.
खोजें कि आपका संस्थान ग्राहक बातचीत और परिचालन वर्कफ़्लो को कैसे आधुनिक बना सकता है, हमारे गाइड में वास्तविक दुनिया के अनुप्रयोग देखें: बैंकों और वित्तीय सेवाओं के लिए वॉयस एआई (Voice AI): उपयोग के मामले, आर्किटेक्चर और सर्वोत्तम अभ्यास।
बैंकिंग में डिजिटल बदलाव के वास्तविक दुनिया के उपयोग के मामले (Use Cases)
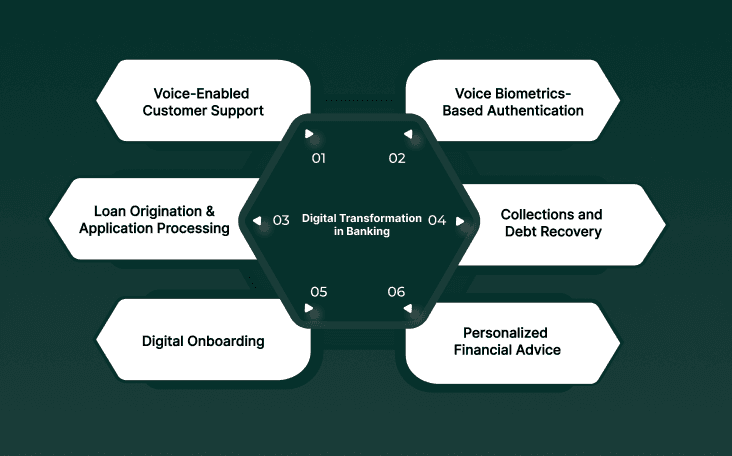
बैंकिंग उद्योग में डिजिटल बदलाव वित्तीय संस्थानों द्वारा ग्राहकों की बातचीत की सेवा, सुरक्षा और उनके पैमाने को बढ़ाने के तरीके को फिर से परिभाषित कर रहा है। वॉयस एआई और ऑटोमेशन अब इस बदलाव के केंद्र में हैं, जो मैन्युअल प्रयास को कम करते हैं, अनुपालन में सुधार करते हैं, और राजस्व के अवसरों को खोलते हैं जो कभी मानवीय सीमाओं के कारण सीमित थे।
नीचे छह उच्च-प्रभाव वाले उदाहरण दिए गए हैं जो दिखाते हैं कि ये तकनीकें कैसे मापने योग्य परिणाम दे रही हैं।
उपयोग मामला 1: वॉयस-सक्षम ग्राहक सहायता और खाता प्रबंधन
बैंक ग्राहकों की सामान्य पूछताछ को 24/7 संभालने के लिए वॉयस एजेंटों का उपयोग कर रहे हैं। ग्राहक उन एआई सिस्टम से स्वाभाविक रूप से बात करते हैं जो उनके इरादे को समझते हैं, रीयल-टाइम डेटा तक पहुँचते हैं, और कुछ ही सेकंड में समस्याओं का समाधान करते हैं।
श्रम बढ़ाए बिना 24/7 उपलब्धता: वॉयस एजेंट रात, सप्ताहांत और छुट्टियों के दौरान कॉल प्रबंधित करते हैं, जिससे अतिरिक्त कर्मचारियों की आवश्यकता के बिना चौबीसों घंटे सहायता मिलती है।
रीयल-टाइम खाता डेटा एक्सेस: वॉयस एजेंट वॉयस बायोमेट्रिक्स या ओटीपी के माध्यम से सुरक्षित प्रमाणीकरण का उपयोग करके, "मेरा बैलेंस क्या है?" जैसे सवालों के जवाब देने के लिए कुछ ही सेकंड में कोर सिस्टम से डेटा निकालते हैं।
दोहराए जाने वाले मैन्युअल काम में कमी: कई आने वाली कॉल भुगतान तिथियों या चेक की स्थिति जैसी सामान्य पूछताछ से संबंधित होती हैं। एआई इन्हें स्वायत्त रूप से संभालता है, जिससे मानव एजेंट उच्च-मूल्य वाली बातचीत पर ध्यान केंद्रित कर पाते हैं।
उपयोग मामला 2: वॉयस बायोमेट्रिक्स-आधारित प्रमाणीकरण और धोखाधड़ी की रोकथाम
बैंक पिन और पासवर्ड की जगह वॉयस ऑथेंटिकेशन (प्रमाणीकरण) ला रहे हैं जो आवाज के पिच, टोन और कैडेंस के माध्यम से पहचान की पुष्टि करता है, जिससे बिना किसी रुकावट के सुरक्षा मजबूत होती है।
बातचीत के दौरान निष्क्रिय प्रमाणीकरण (Passive Authentication): वॉयस बायोमेट्रिक्स बातचीत के प्रवाह को बाधित किए बिना बीच में ही पहचान की पुष्टि कर लेते हैं, जिससे कॉल का समय कम होता है और धोखाधड़ी का जोखिम न्यूनतम होता है।
अनुपालन और नियामक संरेखण: प्रत्येक प्रमाणीकरण प्रक्रिया PSD2 और GDPR के लिए एक सत्यापन योग्य ऑडिट ट्रेल बनाती है, जिससे अनुपालन रिपोर्टिंग और जोखिम प्रबंधन सरल हो जाता है।
अनुकूलनशील मल्टी-फैक्टर सुरक्षा: सिस्टम उच्च-मूल्य वाले लेनदेन या कम-भरोसेमंद स्कोर के लिए अतिरिक्त सत्यापन लागू करते हैं, जिससे उपयोगकर्ता की सुविधा के साथ सुरक्षा का संतुलन बना रहता है।
उपयोग मामला 3: ऋण की शुरुआत (Loan Origination) और आवेदन प्रसंस्करण
वॉयस एआई निर्देशित कन्वर्सेशनल एआई वर्कफ़्लो के माध्यम से आवेदन प्राप्ति, सत्यापन और अनुमोदन को स्वचालित करके ऋण चक्र को हफ्तों से घटाकर घंटों में ले आता है।
निर्देशित आवेदन सहायता: उधारकर्ताओं को ऋण पात्रता, उत्पाद विकल्पों और आवश्यक दस्तावेजों पर रीयल-टाइम मार्गदर्शन मिलता है, जिससे बीच में आवेदन छोड़ने की दर कम होती है और पूरा होने की दर में सुधार होता है।
स्वचालित केवाईसी (KYC) और दस्तावेज़ संग्रह: एआई केवाईसी की जानकारी एकत्र करता है, दस्तावेज़ अपलोड करने के लिए प्रेरित करता है, और रिमाइंडर भेजता है, जिससे मैन्युअल फॉलो-अप के कारण होने वाली देरी कम होती है।
तेजी से अनुमोदन और संवितरण (Disbursement): स्वचालित प्रसंस्करण से उसी दिन या अगले दिन ऋण की मंजूरी मिल जाती है, जिससे मांग के चरम समय के दौरान उच्च थ्रूपुट मिलता है।
उपयोग मामला 4: वसूली और ऋण रिकवरी
एआई वॉयस एजेंट ऋण वसूली (कलेक्शन) को पूर्वानुमानित, ग्राहक-अनुकूल प्रक्रियाओं में बदल देते हैं जो संबंधों को बनाए रखते हुए अधिक ऋण की रिकवरी करते हैं।
इंटेलिजेंट सेगमेंटेशन और मैसेजिंग: एआई पुनर्भुगतान के पैटर्न के आधार पर संपर्क करने के टोन और समय को समायोजित करता है, जिससे रिकवरी की प्रभावशीलता में सुधार होता है और वसूली की लागत कम होती है।
कम लागत पर बड़े पैमाने पर संपर्क: वॉयस एजेंट व्यक्तिगत रिमाइंडर्स और पुनर्गठन (रीस्ट्रक्चरिंग) प्रस्तावों के साथ एक साथ हजारों उधारकर्ताओं से जुड़ सकते हैं।
भावना और संवेदनशीलता की पहचान: एआई कॉल के दौरान परेशानी या हताशा का पता लगाता है और टोन को समायोजित करता है या सहानुभूतिपूर्ण समाधान के लिए मानव एजेंटों को स्थानांतरित करता है।
उपयोग मामला 5: डिजिटल ऑनबोर्डिंग और ग्राहक अधिग्रहण (Acquisition)
कन्वर्सेशनल एआई ग्राहकों को किसी भी समय, विभिन्न उपकरणों पर खाता सेटअप के माध्यम से निर्देशित करके ऑनबोर्डिंग को सरल बनाता है, जिससे बीच में प्रक्रिया छोड़ने की दर कम हो जाती है।
मल्टी-चैनल, निर्देशित ऑनबोर्डिंग: ग्राहक एक चैनल पर प्रक्रिया शुरू कर सकते हैं और बिना चरणों को दोहराए दूसरे पर समाप्त कर सकते हैं, जिससे पूर्णता दर और संतुष्टि में सुधार होता है।
सक्रिय सहायता और स्पष्टीकरण: एआई ऑनबोर्डिंग के सवालों के तुरंत जवाब देता है और गायब दस्तावेजों या फॉर्म की समस्याओं को हल करने में मदद करता है इससे पहले कि वे देरी का कारण बनें।
इन-बिल्ट अनुपालन और जोखिम जांच: स्वचालित केवाईसी (KYC) और एएमएल (AML) स्क्रीनिंग बातचीत के साथ ही हो जाती है, जिससे नियंत्रण बनाए रखते हुए ऑनबोर्डिंग का समय दिनों से घटकर मिनटों में रह जाता है।
उपयोग मामला 6: व्यक्तिगत वित्तीय सलाह और क्रॉस-सेल
बैंक वास्तविक ग्राहक डेटा के आधार पर अनुकूलित मार्गदर्शन और उत्पाद अनुशंसाएँ (रिकमेंडेशन) देने के लिए एआई-संचालित वॉयस सहायकों का उपयोग करते हैं।
खर्च की अंतर्दृष्टि और बचत के सुझाव: एआई लेनदेन डेटा के रीयल-टाइम विश्लेषण के माध्यम से अनावश्यक खर्चों, अप्रयुक्त सब्सक्रिप्शन और बचत के अवसरों की पहचान करता है।
सक्रिय क्रॉस-सेलिंग: जब कोई जमा राशि (डिपॉजिट) परिपक्व होती है या बैलेंस अपनी सीमा के करीब होता है, तो एआई पुनर्निवेश या क्रेडिट अपग्रेड जैसे प्रासंगिक उत्पादों का सुझाव देता है।
लगातार, कम लागत वाली व्यस्तता: वॉयस एजेंट बड़े पैमाने पर निरंतर सलाह और अलर्ट देते हैं, जिससे सेवा टीमों का विस्तार किए बिना वॉलेट शेयर और प्रतिधारण (रिटेंशन) में सुधार होता है।
इन तकनीकों के लागू होने से, बैंक सैद्धांतिक क्षमताओं से हटकर व्यावहारिक समाधानों की ओर बढ़ सकते हैं जो ग्राहकों की बातचीत और परिचालन वर्कफ़्लो को नया आकार देते हैं।
Smallest.ai के संवादात्मक वॉयस एजेंटों के साथ ग्राहक अनुभवों को बदलें और बैंकिंग तथा वित्त में डिजिटल बदलाव लाएं। आज ही डेमो के साथ शुरुआत करें!
बैंकिंग और वित्त प्रक्रिया में डिजिटल बदलाव के भीतर
बैंकिंग में डिजिटल बदलाव कोई एक परियोजना नहीं है; यह एक परिचालन पुनर्गठन है। जो बैंक सफल होते हैं, वे इसे लोगों, प्रक्रियाओं और प्लेटफार्मों में एक समन्वित प्रणाली अपग्रेड के रूप में देखते हैं। वास्तविक प्रगति आंतरिक लक्ष्यों को ग्राहकों की अपेक्षाओं के साथ जोड़ने, मैन्युअल निर्भरताओं को बुद्धिमान स्वचालन (ऑटोमेशन) से बदलने और मापने योग्य पारदर्शिता के माध्यम से विश्वास बनाने से आती है।
मुख्य अड़चनों का आकलन करें और प्राथमिकता दें: बैंक यह मैपिंग करके शुरुआत करते हैं कि कहाँ देरी, डेटा साइलो या मैन्युअल काम ग्राहकों या परिचालन परिणामों को धीमा करते हैं। उच्च-प्रभाव वाले क्षेत्रों को पहले ठीक करने से शुरुआती परिणाम स्पष्ट दिखाई देते हैं।
इन्फ्रास्ट्रक्चर और डेटा फ्लो को आधुनिक बनाएं: विरासत प्रणालियों को एपीआई के माध्यम से अपग्रेड या कनेक्ट किया जाता है, जिससे विभागों में ग्राहक डेटा, लेनदेन की स्थिति और अनुपालन मेट्रिक्स तक रीयल-टाइम पहुंच मिलती है।
दैनिक परिचालनों में एआई और ऑटोमेशन को शामिल करें: ग्राहक सेवा से लेकर क्रेडिट जोखिम तक, एआई सिस्टम दोहराए जाने वाले, समय-संवेदनशील कामों को संभालते हैं जबकि टीमें उच्च-मूल्य वाले विश्लेषण और निर्णय लेने पर ध्यान केंद्रित करती हैं।
सुरक्षित और अनुपालन ढांचे का निर्माण करें: डेटा गवर्नेंस, एन्क्रिप्शन और स्वचालित रिपोर्टिंग इन-बिल्ट मानक बन जाते हैं, न कि अलग परतें, जिससे नियामक आवश्यकताओं को पूरा करने का प्रयास कम हो जाता है।
निरंतर प्रतिक्रिया (फीडबैक) के माध्यम से मापें और अनुकूलित करें: बैंक प्रक्रिया की गति, सेवा की सटीकता और ग्राहक भावना को ट्रैक करते हैं, इस डेटा का उपयोग वर्कफ़्लो को परिष्कृत करने और बड़े पैमाने पर सुधारों को लागू करने के लिए करते हैं।
जैसे-जैसे टीमें डिजिटल टूल्स और एआई-संचालित वर्कफ़्लो को अपनाने के लिए तैयार होती हैं, उन बाधाओं को समझना महत्वपूर्ण हो जाता है जो सार्थक प्रगति को धीमा कर सकती हैं।
डिजिटल बदलाव के लिए अपनी बैंकिंग सेवा टीम को तैयार करना
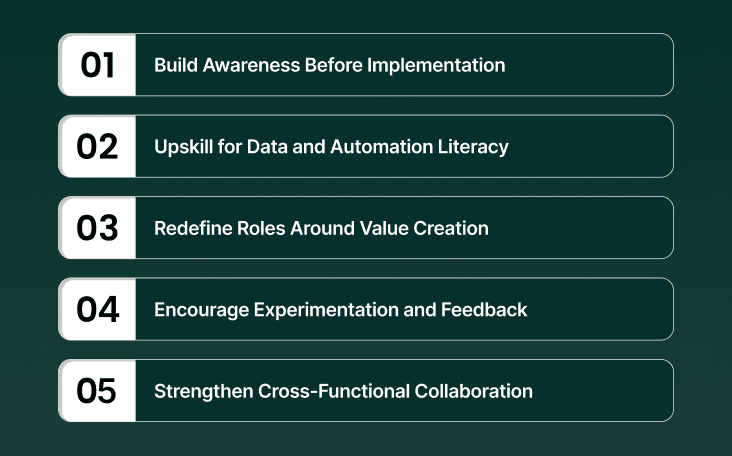
बैंकिंग में डिजिटल बदलाव तभी सफल होता है जब टीमें प्रक्रिया निष्पादन (एक्ज़ीक्यूशन) से हटकर समस्या-समाधान की ओर बढ़ती हैं। तकनीक मायने रखती है, लेकिन मानसिकता का बदलाव अधिक मायने रखता है। टीमों को तैयार करने का अर्थ है रणनीति को कौशल से जोड़ना, जिससे प्रत्येक कर्मचारी को यह समझने में मदद मिले कि ऑटोमेशन, एआई और डेटा अंतर्दृष्टि उनके दैनिक कार्य और दीर्घकालिक मूल्य को कैसे बदलते हैं।
कार्यान्वयन से पहले जागरूकता पैदा करें: बातचीत से शुरुआत करें, सॉफ़्टवेयर से नहीं। टीमों को इस बात पर स्पष्टता की आवश्यकता है कि बदलाव क्यों मायने रखता है, यह किन समस्याओं का समाधान करता है, और यह उनकी भूमिकाओं का कैसे समर्थन करता।
डेटा और ऑटोमेशन साक्षरता के लिए कौशल विकास (Upskill): प्रशिक्षण केवल टूल के उपयोग से आगे बढ़कर व्यावहारिक समझ तक होना चाहिए, जैसे डेटा संकेतों को कैसे पढ़ें, अपवादों को कैसे प्रबंधित करें, और एआई-संचालित प्रणालियों के साथ कैसे सहयोग करें।
मूल्य निर्माण के इर्द-गिर्द भूमिकाओं को नए सिरे से परिभाषित करें: टीमों को दोहराए जाने वाले काम से मुक्त करने से वे सलाहकारी, अनुपालन निगरानी और संबंध बनाने पर ध्यान केंद्रित कर पाते हैं, जिससे ग्राहकों और प्रबंधन के लिए स्पष्ट प्रभाव दिखाई देता है।
प्रयोग और फीडबैक को प्रोत्साहित करें: छोटे पायलट प्रोजेक्ट टीमों को सीधे सफलता देखने, वर्कफ़्लो को परिष्कृत करने और व्यापक रोलआउट से पहले सबक साझा करने का मौका देते हैं, जिससे विभागों में जिम्मेदारी की भावना बढ़ती है।
क्रॉस-फंक्शनल सहयोग को मजबूत करें: तकनीकी बदलाव तभी टिकता है जब संचालन, आईटी और अनुपालन टीमें मिलकर योजना बनाती हैं और निष्पादन करती हैं, जिससे साइलो कम होते हैं और बदलाव के लक्ष्य सुसंगत रहते हैं।
खोजें कि कैसे अत्याधुनिक ऑटोमेशन वित्तीय सुरक्षा और दक्षता को नया आकार दे रहा है, हमारे विस्तृत विश्लेषण के साथ: बैंकिंग में एआई एजेंट्स: धोखाधड़ी का पता लगाने और खाता सेवाओं को स्वचालित करना।
बैंकिंग सेवाओं के लिए डिजिटल बदलाव में सामान्य चुनौतियाँ
बैंकिंग और वित्त में डिजिटल बदलाव अक्सर कागज़ पर आसान लगता है, लेकिन वास्तविक बाधाएं तब दिखाई देती हैं जब टीमें निष्पादन शुरू करती हैं। चुनौती तकनीक अपनाने में नहीं है, बल्कि बदलते नियामक और ग्राहक दबावों के तहत लोगों, प्रणालियों और प्राथमिकताओं को संरेखित करने में है। इन अड़चनों को जल्दी पहचानकर बैंक स्मार्ट रोलआउट की योजना बना सकते हैं और दीर्घकालिक प्रगति को बनाए रख सकते हैं।
चुनौती | विवरण |
|---|---|
विरासत प्रणाली (Legacy Systems) जो नई तकनीक को धीमा करती है | पुरानी बुनियादी संरचना एकीकरण को सीमित करती है, जिससे डेटा अंतराल और ग्राहकों की धीमी प्रतिक्रिया होती है। आधुनिकीकरण के लिए अक्सर केवल उपकरणों को बदलने के बजाय वर्कफ़्लो के पुनर्निर्माण की आवश्यकता होती है। |
विभागों में डेटा का विखंडन (Fragmentation) | ग्राहक डेटा अलग-अलग साइलो में रहता है, जिससे रीयल-टाइम अंतर्दृष्टि प्राप्त करना कठिन हो जाता है। एकीकृत दृश्यता के बिना, वैयक्तिकरण और अनुपालन दोनों प्रभावित होते हैं। |
टीमों के भीतर बदलाव की थकान (Change Fatigue) | लगातार नए उपकरणों के आने और बदलती प्राथमिकताओं के कारण प्रतिरोध या बर्नआउट हो सकता है। स्पष्ट संचार और छोटी जीत से विश्वास और इसे अपनाने की दर को बनाए रखने में मदद मिलती है। |
नियामक बाधाएं और अनुपालन का दबाव | सख्त निगरानी के साथ स्वचालन (ऑटोमेशन) को संतुलित करना जटिल बना हुआ है। मामूली प्रक्रिया बदलावों के लिए भी अनुमोदन चक्रों की आवश्यकता होती है जिससे बदलाव की समय-सीमा में देरी होती है। |
डिजिटल परियोजनाओं के अस्पष्ट स्वामित्व | बिना परिभाषित जवाबदेही के, पहल अपनी गति खो देती हैं। क्रॉस-फंक्शनल लीडर्स को जिम्मेदारी सौंपने से काम का दोहराव रुकता है और परिणाम मापने योग्य रहते हैं। |
कैसे Smallest.ai बैंकिंग में डिजिटल बदलाव को गति देता है
बैंकिंग में वास्तविक डिजिटल बदलाव का अर्थ अब केवल डिजिटल टचपॉइंट बनाना नहीं बल्कि वास्तविक बातचीत बनाना है। Smallest.ai वॉयस इंटेलिजेंस को ग्राहक बातचीत के केंद्र में लाता है, जिससे वित्तीय संस्थानों को प्राकृतिक भाषण स्वचालन (स्पीच ऑटोमेशन) के माध्यम से तेजी से जुड़ने, स्मार्ट कार्य करने और बड़े पैमाने पर काम करने में मदद मिलती है।
वॉयस एजेंट जो वास्तविक बैंक प्रतिनिधियों की तरह काम करते हैं: एआई वॉयस एजेंट खाता पूछताछ से लेकर भुगतान रिमाइंडर्स तक दिन-प्रतिदिन की ग्राहक बातचीत को संभालते हैं, साथ ही वे इरादे को समझते हैं और तुरंत प्रतिक्रिया देते हैं, 24/7।
परिचित, मानवीय संबंधों के लिए वॉयस क्लोनिंग: Smallest.ai की वॉयस क्लोनिंग तकनीक ब्रांड-अनुमोदित आवाजें बनाती है जो स्वाभाविक और विश्वसनीय लगती हैं, जिससे विभिन्न भाषाओं और क्षेत्रों में जुड़ाव में सुधार होता है।
तेज़ लाइव बातचीत के लिए लाइटनिंग वॉयस एआई (Lightning Voice AI): वास्तविक कॉल डेटा पर प्रशिक्षित स्पीच मॉडल्स द्वारा संचालित, लाइटनिंग वॉयस एआई लाइव ग्राहक बातचीत के दौरान तुरंत समझने और प्रतिक्रिया देने की अनुमति देता है, जिससे औसत हैंडलिंग समय कम होता है।
जटिल उपयोग के मामलों के लिए इलेक्ट्रॉन इंटेलिजेंस (Electron Intelligence): इलेक्ट्रॉन एसएलएम (Electron SLMs) लाइव स्पीच का विश्लेषण करके सटीकता और प्रासंगिक समझ के साथ धोखाधड़ी की जांच, बैलेंस की पुष्टि, या क्रेडिट कार्ड सक्रियण जैसे बहु-चरणीय डिजिटल बैंकिंग बदलाव के कार्यों को संभालते हैं।
अनुपालन-संचालित बैंकिंग के लिए सुरक्षित, ऑन-प्रिमाइसेस डिप्लॉयमेंट: बैंक SOC 2 Type II, HIPAA और PCI मानकों के अनुरूप रहते हुए अपने बुनियादी ढांचे के भीतर वॉयस एआई को तैनात कर सकते हैं, जिससे हर बातचीत निजी और सुरक्षित रहती है।
Smallest.ai बैंकों को हर ग्राहक संपर्क को एक स्मार्ट, सुरक्षित और मानवीय बातचीत में बदलने का अधिकार देता है; जिससे गति, विश्वास और वास्तविक डिजिटल बदलाव को बढ़ावा मिलता है।
निष्कर्ष
बैंकिंग में डिजिटल बदलाव अब केवल तकनीकी अपग्रेड का संग्रह नहीं रह गया है, बल्कि यह इस बात का पैमाना बनता जा रहा है कि बैंक मानवीय जरूरतों के प्रति कितनी सहजता से प्रतिक्रिया देते हैं। ग्राहकों के सवालों का पहले से अनुमान लगाने से लेकर जटिल परिचालनों को सरल बनाने तक, यह बदलाव ऐसे अनुभव बनाने के बारे में है जो व्यक्तिगत, सक्रिय और सटीक महसूस हों। आज बैंकिंग में डिजिटल बदलाव को अपनाने वाले बैंक फिर से परिभाषित कर रहे हैं कि हर बातचीत के लिए दक्षता, जुड़ाव और विश्वसनीयता का क्या अर्थ है।
Smallest.ai बैंकिंग परिचालनों के केंद्र में वॉयस एआई, कन्वर्सेशनल एआई, वॉयस एजेंट्स और वॉयस क्लोनिंग को रखकर इस बदलाव को गति देता है। टीमें प्राकृतिक रूप से बड़ी मात्रा में ग्राहकों की बातचीत को संभाल सकती हैं, दोहराए जाने वाले कार्यों को कम कर सकती हैं, अनुपालन बनाए रख सकती हैं और रीयल-टाइम इंटेलिजेंस के साथ सेवाओं का विस्तार कर सकती हैं, जिससे प्रत्येक बातचीत सार्थक और उत्पादक बन जाती है।
Smallest.ai के साथ स्मार्ट ग्राहक संपर्क और परिचालन सुगमता का मार्ग प्रशस्त करें। आज ही एक डेमो बुक करें।
बैंकिंग में डिजिटल बदलाव के बारे में अक्सर पूछे जाने वाले प्रश्न (FAQs)
1. बैंकिंग में डिजिटल बदलाव सामान्य स्वचालन (ऑटोमेशन) से किस प्रकार भिन्न है?
बैंकिंग में डिजिटल बदलाव स्वचालन से आगे जाता है; यह कन्वर्सेशनल और वॉयस एआई जैसी तकनीकों के माध्यम से रीयल-टाइम में ग्राहकों, एजेंटों और मुख्य परिचालनों को जोड़ने वाले उत्तरदायी, डेटा-संचालित सिस्टम बनाने के बारे में है।
2. बैंकों के लिए डिजिटल बदलाव में सबसे बड़ी अनदेखी चुनौतियाँ क्या हैं?
कई बैंक इसके लिए आवश्यक सांस्कृतिक बदलाव को कम आंकते हैं। भारी तकनीकी निवेश के बावजूद विरासत प्रक्रियाएं, खंडित डेटा और एआई-तैयार बुनियादी ढांचे की कमी अक्सर वास्तविक प्रगति को धीमा कर देती है।
3. कॉर्पोरेट बैंकिंग डिजिटल बदलाव को अलग तरीके से कैसे अपना रही है?
कॉर्पोरेट बैंकिंग सटीकता और गति के लिए वॉयस और डेटा-संचालित एआई मॉडल का उपयोग करके बुद्धिमान वर्कफ़्लो, स्वचालित ऋण प्रसंस्करण, अनुपालन जांच और ट्रेजरी परिचालनों पर ध्यान केंद्रित करती है।
4. बैंकिंग में डिजिटल बदलाव के वास्तविक दुनिया के उदाहरण क्या हैं?
उदाहरणों में शामिल हैं ऋण से संबंधित आने वाली पूछताछ को प्रबंधित करने वाले एआई-संचालित वॉयस एजेंट, धोखाधड़ी की रोकथाम के लिए प्रिडिक्टिव एनालिटिक्स, और रीयल-टाइम में बहुभाषी ग्राहक बातचीत को संभालने वाले वर्चुअल अकाउंट असिस्टेंट।
5. डिजिटल बैंकिंग बदलाव से क्या मापने योग्य लाभ मिलते हैं?
फुल-स्टैक एआई अपनाने वाले बैंक दोहराए जाने वाले कामों में मानवीय हस्तक्षेप को कम करके तेजी से पूछताछ समाधान, बेहतर अनुपालन सटीकता, उच्च ग्राहक संतुष्टि और कम परिचालन लागत देखते हैं।