वास्तविक दुनिया के कामकाज के लिए बैंकिंग में एआई के लाभ और नुकसान
वास्तविक क्रियान्वयन, अनुपालन सीमाओं और बड़े पैमाने पर उत्पादन में क्या काम करता है, इसके माध्यम से बैंकिंग में एआई के फायदे और नुकसान को समझें। और पढ़ें।
बैंकों ने हमेशा दबाव में आकर ही तकनीक को अपनाया है। बही-खातों (ledgers) की जगह लेने वाले कोर बैंकिंग सिस्टम से लेकर शाखाओं पर निर्भरता कम करने वाली ऑनलाइन बैंकिंग तक, हर बदलाव ने एक ही पैटर्न का पालन किया है। पहले दक्षता, फिर नियंत्रण और परिणाम बाद में। आर्टिफिशियल इंटेलिजेंस भी इसी पैटर्न पर चल रहा है, लेकिन बहुत बड़े पैमाने पर।
आज, बैंकिंग में एआई (AI) के फायदे और नुकसान की तलाश कर रहे लीडर्स केवल इसकी परिभाषाओं की तलाश नहीं कर रहे हैं। वे इसके क्रियान्वयन के जोखिम, नियामक जोखिमों और इस बात पर विचार कर रहे हैं कि क्या एआई वास्तव में वास्तविक ट्रांजैक्शन वॉल्यूम, कस्टमर कॉल्स और कम्प्लायंस वर्कफ़्लोज़ के दौरान खरा उतरता है या नहीं।
जैसे-जैसे इसे अपनाने की गति बढ़ रही है, यह सवाल अपरिहार्य हो गया है। बैंकिंग बाजार में एआई का आकार 2024 से 2029 तक 27.7% के सीएजीआर (CAGR) के साथ USD 77.09 बिलियन बढ़ने का अनुमान है, जो एआई को सीधे लेंडिंग (ऋण देने), धोखाधड़ी की रोकथाम, ग्राहक सेवा और कम्प्लायंस ऑपरेशन्स में धकेल रहा है। यह तेज़ बदलाव बैंकों को बैंकिंग में एआई के फायदे और नुकसान का साथ-साथ मूल्यांकन करने के लिए मजबूर करता है, किसी सिद्धांत के रूप में नहीं, बल्कि एक ऑपरेटिंग रियलिटी के रूप में।
इस गाइड में, हम विश्लेषण करेंगे कि एआई कहाँ मापने योग्य मूल्य प्रदान करता है, कहाँ यह संरचनात्मक जोखिम पैदा करता है, और कोर बैंकिंग कार्यों में इसे स्केल करने से पहले लीडर्स को किन चीज़ों का मूल्यांकन करने की आवश्यकता है।
मुख्य निष्कर्ष (Key Takeaways)
प्रयोग से बढ़कर क्रियान्वयन (Execution Over Experimentation): बैंकिंग में एआई के फायदे और नुकसान इस बात पर निर्भर करते हैं कि एआई वास्तविक समय के, उच्च-मात्रा वाले वर्कफ़्लोज़ के भीतर कितनी अच्छी तरह काम करता है, न कि पायलट प्रोग्राम्स या मॉडल की जटिलता पर।
पैमाना प्रभाव को कई गुना बढ़ा देता है: एआई बड़े पैमाने पर दक्षता को तेज करता है, लेकिन कमजोर डेटा, गवर्नेंस या निगरानी की विफलताएं बैंकिंग ऑपरेशन्स में तेजी से बढ़ती हैं।
गवर्नेंस से दीर्घायु आती है: विनियमित वातावरण में व्यवहार्य बने रहने के लिए एआई प्रणालियों में स्पष्टता, ऑडिटेबिलिटी और मानवीय निगरानी को पहले दिन से ही शामिल किया जाना चाहिए।
वॉयस और एजेंटिक एआई ने जोखिम बढ़ाया: ग्राहकों और कम्प्लायंस के जोखिम से बचने के लिए वास्तविक समय के, वॉयस-संचालित सिस्टम कम लेटेंसी (low latency), मजबूत पहचान नियंत्रण और सुसंगत नीति लागू करने की मांग करते हैं।
प्रमाण से भविष्य का निर्धारण होता है: जो बैंक एआई को मापने योग्य लागत, जोखिम और प्रदर्शन परिणामों से जोड़ते हैं, वे 2030 तक सफलतापूर्वक स्केल करेंगे।
आधुनिक बैंकों के लिए एआई को अपनाना क्यों अनिवार्य हो गया है
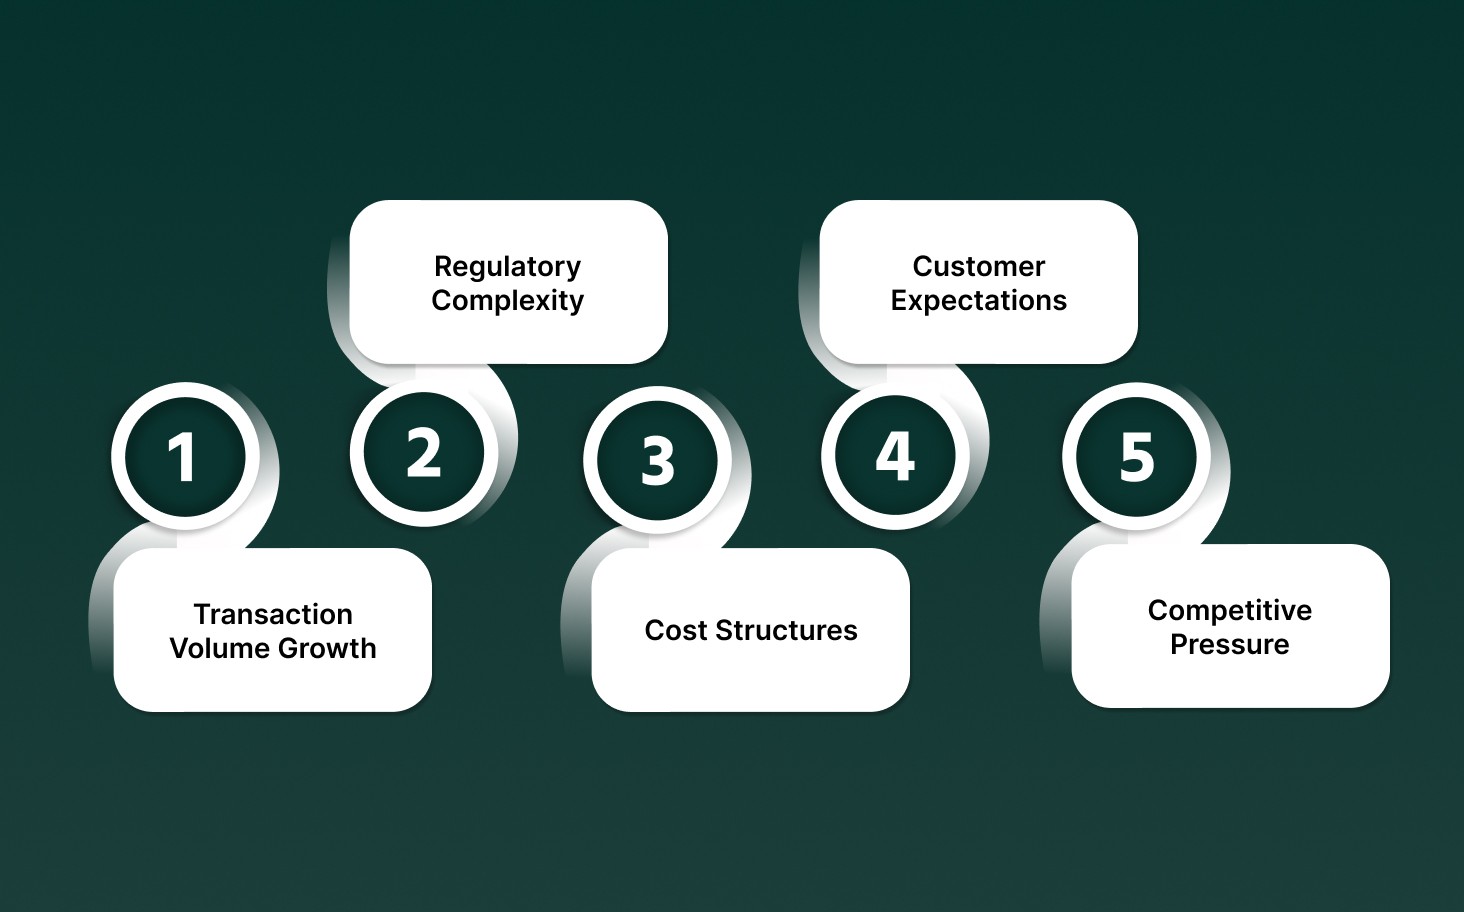
बैंकिंग में एआई को अपनाना अब केवल प्रयोग या नवाचार (इन्नोवेशन) एजेंडे से प्रेरित नहीं है। यह लागत, जोखिम, ग्राहकों की अपेक्षाओं और नियामक जटिलता के संरचनात्मक दबावों की एक सीधी प्रतिक्रिया है। जो बैंक एआई को अपनाने में देरी करते हैं, उन्हें अलग-अलग अक्षमताओं के बजाय कोर ऑपरेशन्स में लगातार बढ़ते नुकसान का सामना करना पड़ता है।
ट्रांजैक्शन वॉल्यूम की वृद्धि बनाम मानव क्षमता: बैंक भुगतान, कार्ड और ऋण के माध्यम से प्रति घंटे लाखों ट्रांजैक्शन्स को प्रोसेस करते हैं। मानवीय समीक्षा ट्रांजैक्शन की गति के साथ तालमेल नहीं बिठा सकती, जिससे एमएल-आधारित ट्राएज (ML-based triage) और स्वचालित निर्णय अनिवार्य हो जाते हैं।
नियामक जटिलता और निरंतर निगरानी: एएमएल (AML), केवाईसी (KYC), प्रतिबंध और आचरण जोखिम के लिए सभी चैनलों पर वास्तविक समय में निगरानी की आवश्यकता होती है। कर्मचारियों की संख्या में अत्यधिक वृद्धि किए बिना मैन्युअल नियंत्रण लगातार निगरानी बनाए नहीं रख सकते।
मार्जिन में कमी के तहत लागत संरचनाएं: घटते मार्जिन और बढ़ती कम्प्लायंस लागतें कर्मचारियों की संख्या पर अत्यधिक निर्भर मॉडलों को सीमित करती हैं। एआई उच्च-मात्रा वाले कार्यों में क्रियान्वयन को निश्चित व्यक्तिगत लागत से वेरिएबल, उपयोग-आधारित कंप्यूट पर स्थानांतरित करता है।
वास्तविक समय में समाधान के लिए ग्राहकों की अपेक्षाएं: ग्राहक तत्काल स्वीकृति, सक्रिय अलर्ट और निर्बाध सेवा की उम्मीद करते हैं। एआई उन इवेंट-संचालित प्रतिक्रियाओं को सक्षम बनाता है जिन्हें कतार-आधारित वर्कफ़्लोज़ और शाखा-केंद्रित मॉडल सपोर्ट करने में विफल रहते हैं।
डिजिटल-फर्स्ट संस्थानों से प्रतिस्पर्धात्मक दबाव: नियोबैंक (Neobanks) एआई-नेटिव आर्किटेक्चर पर काम करते हैं जो गति और उपलब्धता को नए सिरे से परिभाषित करते हैं। स्थापित बैंक नवीनता की चाह में नहीं, बल्कि संरचनात्मक लागत और अनुभव के अंतर को पाटने के लिए एआई को अपनाते हैं।
यदि आप मूल्यांकन कर रहे हैं कि विनियमित, उच्च-मात्रा वाले बैंकिंग वर्कफ़्लोज़ में वॉयस एआई को कैसे काम करना चाहिए, तो हमारे इस ब्लॉग को पढ़ें 2025 में बीएफएसआई (बैंकिंग, वित्तीय सेवाएं और बीमा) के लिए शीर्ष एआई वॉयस एजेंट?
बैंकिंग में एआई के फायदे और नुकसान
बैंकिंग में एआई को अपनाने से गति, पैमाने और परिचालन नियंत्रण में मापने योग्य लाभ मिलते हैं, साथ ही डेटा, गवर्नेंस और सिस्टम निर्भरता से जुड़े नए प्रकार के जोखिम भी पैदा होते हैं। इसका मूल्य उच्च-मात्रा वाले, रीयल-टाइम वर्कफ़्लोज़ में सटीक परिनियोजन (deployment) से मिलता है, न कि बिना सोचे-समझे किए गए ऑटोमेशन से।
बैंकिंग में एआई के फायदे
एआई बैंकों को ऐसी क्रियान्वयन क्षमता प्रदान करता है जो ग्राहक बातचीत, धोखाधड़ी की निगरानी और कम्प्लायंस वर्कफ़्लोज़ जैसे ट्रांजैक्शन-सघन, लेटेंसी-संवेदनशील वातावरण में मानवीय क्षमता से कहीं अधिक है।
फायदे का क्षेत्र | तकनीकी विवरण और प्रभाव |
बेहतर धोखाधड़ी का पता लगाना और रोकथाम | मशीन लर्निंग मॉडल धोखाधड़ी को होते ही पकड़ने के लिए वास्तविक समय में ट्रांजैक्शन्स, व्यवहार, डिवाइस और स्थान का विश्लेषण करते हैं। एआई धोखाधड़ी पहचान बाजार के 2029 तक $31.69 बिलियन तक पहुंचने का अनुमान है, जो बैंकिंग में इसे व्यापक रूप से अपनाए जाने को दर्शाता है। |
परिचालन दक्षता और लागत में कमी | एआई दस्तावेज़ प्राप्ति, डेटा सत्यापन और सामान्य ग्राहक प्रश्नों को स्वचालित करता है, जिससे मैन्युअल प्रयास और चक्र का समय कम हो जाता है, जबकि उच्च जोखिम वाले या जटिल मामलों के लिए मानवीय क्षमता बची रहती है। |
तेजी से और अधिक सटीक निर्णय लेना | एआई-आधारित क्रेडिट और लेंडिंग मॉडल वास्तविक समय में पारंपरिक और वैकल्पिक डेटा का मूल्यांकन करते हैं, जिससे मंजूरी मिलने की समय-सीमा हफ्तों से घटकर मिनटों में रह जाती है। एआई का उपयोग करने वाले बैंक बेहतर जोखिम सटीकता और कम डिफॉल्ट जोखिम के साथ-साथ निर्णय लेने की गति में 25% सुधार की रिपोर्ट करते हैं। |
व्यक्तिगत ग्राहक अनुभव | व्यवहारिक और ट्रांजैक्शन डेटा इवेंट-संचालित अनुशंसाओं और ऑफ़र को शक्ति प्रदान करते हैं, जिससे ग्राहकों को बनाए रखने, क्रॉस-सेल और अप-सेल प्रदर्शन में सुधार होता है। |
बेहतर अनुपालन (Compliance) और नियामक निरीक्षण | निरंतर एआई निगरानी विसंगतियों और दुर्लभ घटनाओं को चिह्नित करके एएमएल (AML) और केवाईसी (KYC) का समर्थन करती है, समीक्षा त्रुटियों को कम करती है, और नियामक रिपोर्टिंग को तेज करती है। |
24/7 ग्राहक सहायता उपलब्धता | एआई सहायक बड़े पैमाने पर एक साथ कई इंटरैक्शन को संभालते हैं, जिससे प्रतीक्षा का समय कम होता है और कर्मचारियों की संख्या में रैखिक वृद्धि के बिना चौबीसों घंटे सेवा मिलती है। |
बैंकिंग में एआई के नुकसान
डेटा गुणवत्ता, निरीक्षण और विफलता से निपटने के लिए सख्त नियंत्रण के बिना तैनात किए जाने पर एआई संरचनात्मक जोखिम पैदा करता है, विशेष रूप से ग्राहक-सामना करने वाले और कम्प्लायंस-क्रिटिकल सिस्टम्स में।
नुकसान का क्षेत्र | परिचालन, वित्तीय और नियामक जोखिम |
उच्च कार्यान्वयन लागत | एआई को अपनाने के लिए बुनियादी ढांचे, कंप्यूट, डेटा तैयारी और विशेषज्ञ प्रतिभा पर भारी अग्रिम खर्च की आवश्यकता होती है। कई बैंक बड़े पैमाने पर काम शुरू करने से पहले अरबों का निवेश करते हैं, जबकि 85% तक एआई परियोजनाएं उत्पादन (production) तक पहुंचने में विफल रहती हैं, जिससे आरओआई (ROI) में देरी होती है। |
एल्गोरिथमिक पूर्वाग्रह और भेदभावपूर्ण ऋण व्यवस्था | ऐतिहासिक डेटा पर प्रशिक्षित मॉडल प्रणालीगत पूर्वाग्रह की नकल कर सकते हैं। बंधक (mortgage) एल्गोरिदम समान क्रेडिट प्रोफाइल वाले अश्वेत और हिस्पैनिक उधारकर्ताओं से अधिक ब्याज दरें वसूलते हैं, जिससे नियामक और प्रतिष्ठित जोखिम पैदा होता है। |
अपारदर्शी निर्णय लेना और सीमित व्याख्या क्षमता (Explainability) | ब्लैक-बॉक्स मॉडल क्रेडिट, धोखाधड़ी और जोखिम के निर्णयों के लिए व्याख्या क्षमता को सीमित करते हैं, जिससे ऑडिट, ग्राहक विवाद और नियामक समीक्षा जटिल हो जाती है। |
साइबर सुरक्षा और डेटा गोपनीयता का जोखिम | एआई सिस्टम बड़ी मात्रा में संवेदनशील वित्तीय डेटा को प्रोसेस करके हमले के क्षेत्रों का विस्तार करते हैं, जिससे डेटा उल्लंघन, मॉडल के दुरुपयोग और सिस्टम-स्तरीय हमलों का खतरा बढ़ जाता है। |
नियामक अनुपालन की जटिलता | एआई को अपनाना नियमों की तुलना में अधिक तेजी से हो रहा है। बैंकों को एक साथ ECOA, FCRA, UDAAP, AML और उभरते एआई नियमों का पालन करना होगा। केवल 6% रिटेल बैंक बड़े पैमाने पर परिपक्व एआई रोडमैप की रिपोर्ट करते हैं। |
त्रुटियों की उच्च लागत | बैंकिंग ट्रांजैक्शन के बड़े पैमाने के कारण, ऋण देने, धोखाधड़ी या जोखिम मॉडल में गलतियों से कम त्रुटि दरों पर भी लाखों डॉलर का नुकसान हो सकता है। |
बैंकिंग लीडर्स और प्रोफेशनल्स के लिए इसका क्या अर्थ है
इसका मूल्य एआई को व्यापक या प्रयोगात्मक रूप से अपनाने के बजाय लेटेंसी-संवेदनशील, उच्च-मात्रा वाले वर्कफ़्लोज़ जैसे कि धोखाधड़ी का पता लगाने, ग्राहक बातचीत और कम्प्लायंस निगरानी में तैनात करने से मिलता है।
जैसे-जैसे एआई मानव कार्यक्षमता की जगह लेता है, बैंकों को छोटी त्रुटियों को प्रणालीगत विफलताओं में बदलने से रोकने के लिए डेटा गवर्नेंस, मॉडल निरीक्षण और एस्केलेशन पाथ को मजबूत करना चाहिए।
भरोसा, नियामक संरेखण और ग्राहक विश्वास बनाए रखने के लिए क्रेडिट मंजूरी, धोखाधड़ी के विवादों और कम्प्लायंस अपवादों के लिए अभी भी मानवीय निर्णय की आवश्यकता होती है।
हालांकि ऑटोमेशन मैन्युअल प्रयास को कम करता है, एआई-संचालित प्रणालियों में विफलताओं के उनके पैमाने और गति के कारण उच्च वित्तीय, नियामक और प्रतिष्ठित परिणाम होते हैं।
जो बैंक एआई को स्पष्ट सीमाओं, जवाबदेही और प्रदर्शन नियंत्रण के साथ महत्वपूर्ण बुनियादी ढांचे के रूप में मानते हैं, वे आक्रामक लेकिन खराब रूप से शासित परिनियोजन (deployments) करने वाले बैंकों की तुलना में बेहतर प्रदर्शन करेंगे।
देखें कि कैसे Smallest.ai उच्च-मात्रा वाले बैंकिंग इंटरैक्शन में नीति नियंत्रण, कम लेटेंसी और ऑडिट-रेडी क्रियान्वयन के साथ वास्तविक समय में वॉयस ऑटोमेशन की अनुमति देता है।
बैंकिंग में एआई के मुख्य अनुप्रयोग (Core Applications)
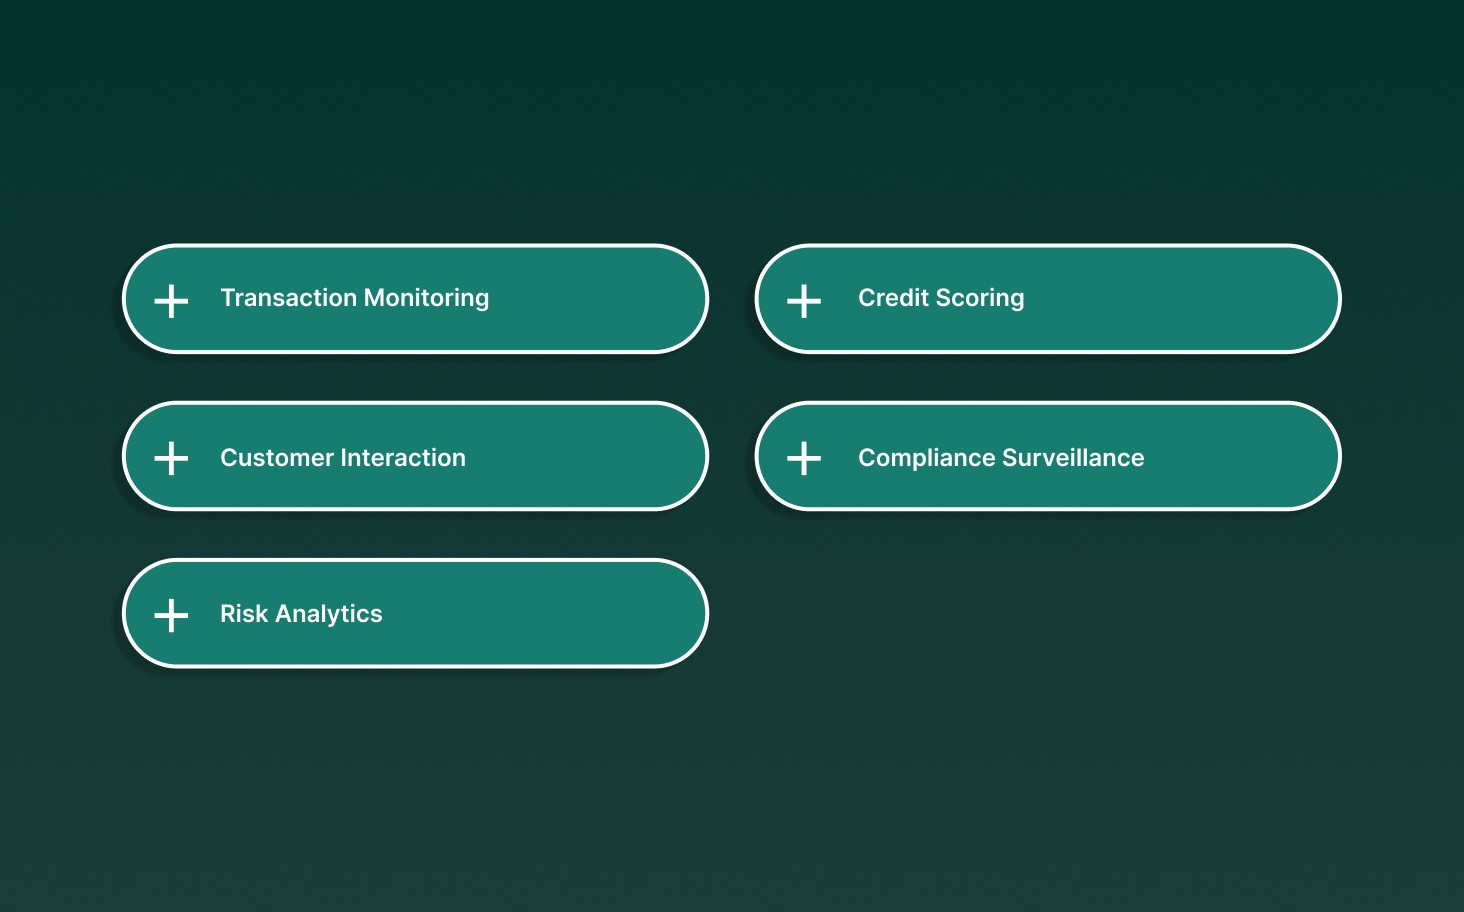
एआई बैंकिंग प्रणालियों में गहराई से समाया हुआ है जहाँ गति, सटीकता और निरंतर क्रियान्वयन की आवश्यकता होती है। इसके सबसे प्रभावी अनुप्रयोग सीधे लाइव डेटा स्ट्रीम पर काम करते हैं, जिससे बैंकों को बिना किसी मैन्युअल हस्तक्षेप के मशीन स्केल पर ट्रांजैक्शन्स, इंटरैक्शन्स और जोखिमों को प्रोसेस करने की अनुमति मिलती है।
लेन-देन की निगरानी और धोखाधड़ी का पता लगाना: एआई मॉडल वास्तविक समय में ट्रांजैक्शन अनुक्रमों, व्यवहार संबंधी आधार रेखाओं, डिवाइस फिंगरप्रिंट्स और स्थान के संकेतों का निरीक्षण करते हैं, उन धोखाधड़ी पैटर्नों की पहचान करते हैं जो केवल तभी सामने आते हैं जब कई संकेतों का एक साथ मूल्यांकन किया जाता है।
क्रेडिट स्कोरिंग और लेंडिंग ऑटोमेशन: मशीन लर्निंग सिस्टम कैश फ्लो व्यवहार, पुनर्भुगतान इतिहास और बाहरी डेटा जैसे गतिशील इनपुट का उपयोग करके साख का आकलन करते हैं, जिससे तत्काल ऋण निर्णयों और वितरण के बाद निरंतर जोखिम पुनर्मूल्यांकन की अनुमति मिलती है।
ग्राहक सहभागिता और सेवा स्वचालन (Service Automation): एआई-संचालित सहायक वॉयस और चैट पर आने वाले और जाने वाले ग्राहक इंटरैक्शन को संभालते हैं, सामान्य अनुरोधों को हल करते हैं, पहचान को सत्यापित करते हैं, और पूर्व-निर्धारित सीमा पार होने पर जटिल मामलों को मानव एजेंटों के पास भेजते हैं।
कम्प्लायंस निगरानी और नियामक रिपोर्टिंग: एआई लगातार एएमएल, प्रतिबंधों और आचरण नियमों के खिलाफ खातों और लेनदेन की जांच करता है, विसंगतियों को चिह्नित करता है और समय-समय पर की जाने वाली मैन्युअल समीक्षाओं पर निर्भर रहे बिना ऑडिट-रेडी रिपोर्ट तैयार करता है।
जोखिम विश्लेषिकी और वित्तीय पूर्वानुमान: पूर्वानुमानित मॉडल (Predictive models) पूंजी नियोजन, तनाव परीक्षण और उभरते वित्तीय जोखिमों की शीघ्र पहचान करने के लिए बाजार के संकेतों, पोर्टफोलियो जोखिम और तरलता मेट्रिक्स का विश्लेषण करते हैं।
बैंकिंग में सबसे मजबूत एआई परिणाम उन क्रियान्वयन बिंदुओं पर इंटेलिजेंस को तैनात करने से आते हैं जहाँ वास्तविक समय का डेटा, पैमाना और निरंतरता अनिवार्य है। जो बैंक एआई को सीधे इन मुख्य वर्कफ़्लोज़ में शामिल करते हैं, वे केवल आंशिक लाभ नहीं बल्कि स्थायित्व प्राप्त करते हैं।
यह समझने के लिए कि विनियमित बैंकिंग कार्यों में ऑटोमेशन कैसे फिट बैठता है, पढ़ें बैंकिंग में आरपीए (RPA) दक्षता और नियंत्रण में सुधार करने वाले 10 तरीके
वॉयस एआई बैंकिंग में ग्राहक बातचीत को कैसे बदल रहा है
वॉयस एआई ग्राहक बातचीत को वास्तविक समय के क्रियान्वयन स्तरों पर ले जाकर बैंकों द्वारा इसे प्रबंधित करने के तरीके को नया आकार दे रहा है। कॉल को कठोर IVR या एजेंट कतारों के माध्यम से रूट करने के बजाय, बैंक अब वॉयस-संचालित सिस्टम का उपयोग करते हैं जो बातचीत के दौरान ही इरादे की व्याख्या करते हैं, उपयोगकर्ताओं को प्रमाणित करते हैं और कार्रवाई करते हैं।
वास्तविक समय में इरादे का पता लगाना: कॉल शुरू होते ही स्पीच सिग्नल्स और संवादात्मक संदर्भ का विश्लेषण किया जाता है, जिससे मेनू-संचालित आईवीआर या कॉल के बाद वर्गीकरण के बिना सेकंड के भीतर इरादे की पहचान की जा सकती है।
इनलाइन पहचान सत्यापन: वॉयस और व्यवहार संबंधी संकेत बातचीत के दौरान कॉल करने वालों को प्रमाणित करते हैं, जिससे स्थिर सुरक्षा प्रश्नों और मैन्युअल जांच पर निर्भरता कम हो जाती है।
लाइव ट्रांजैक्शन समाधान: वॉयस एआई कॉल के बीच में ही बैलेंस पूछताछ, भुगतान की पुष्टि, शेड्यूलिंग और कार्ड की स्थिति अपडेट करने जैसी कार्रवाइयों को पूरा करता है, जिससे बैक-ऑफिस की देरी समाप्त हो जाती है।
गतिशील एस्केलेशन नियंत्रण: आत्मविश्वास स्कोरिंग (Confidence scoring) यह निर्धारित करता है कि ऑटोमेशन कब जारी रहेगा, या कब कोई मानव एजेंट पूर्ण संवादात्मक संदर्भ को सुरक्षित रखते हुए कार्यभार संभालेगा।
सभी कॉलों पर सुसंगत नीति प्रवर्तन: हर कॉल पर मानकीकृत खुलासे और प्रतिक्रिया तर्क लागू किए जाते हैं, जिससे बड़े पैमाने पर परिवर्तनशीलता और कम्प्लायंस विचलन कम होता है।
वॉयस एआई बैंकिंग इंटरैक्शन को प्रतिक्रियाशील सहायता (reactive support) से वास्तविक समय के क्रियान्वयन में बदल देता है। जो बैंक इसे एक मुख्य इंटरैक्शन लेयर के रूप में तैनात करते हैं, वे मानवीय निगरानी का त्याग किए बिना गति, निरंतरता और नियंत्रण प्राप्त करते हैं जहाँ इसकी आवश्यकता होती है।
बैंकिंग में एआई का अगला चरण कैसा दिखेगा
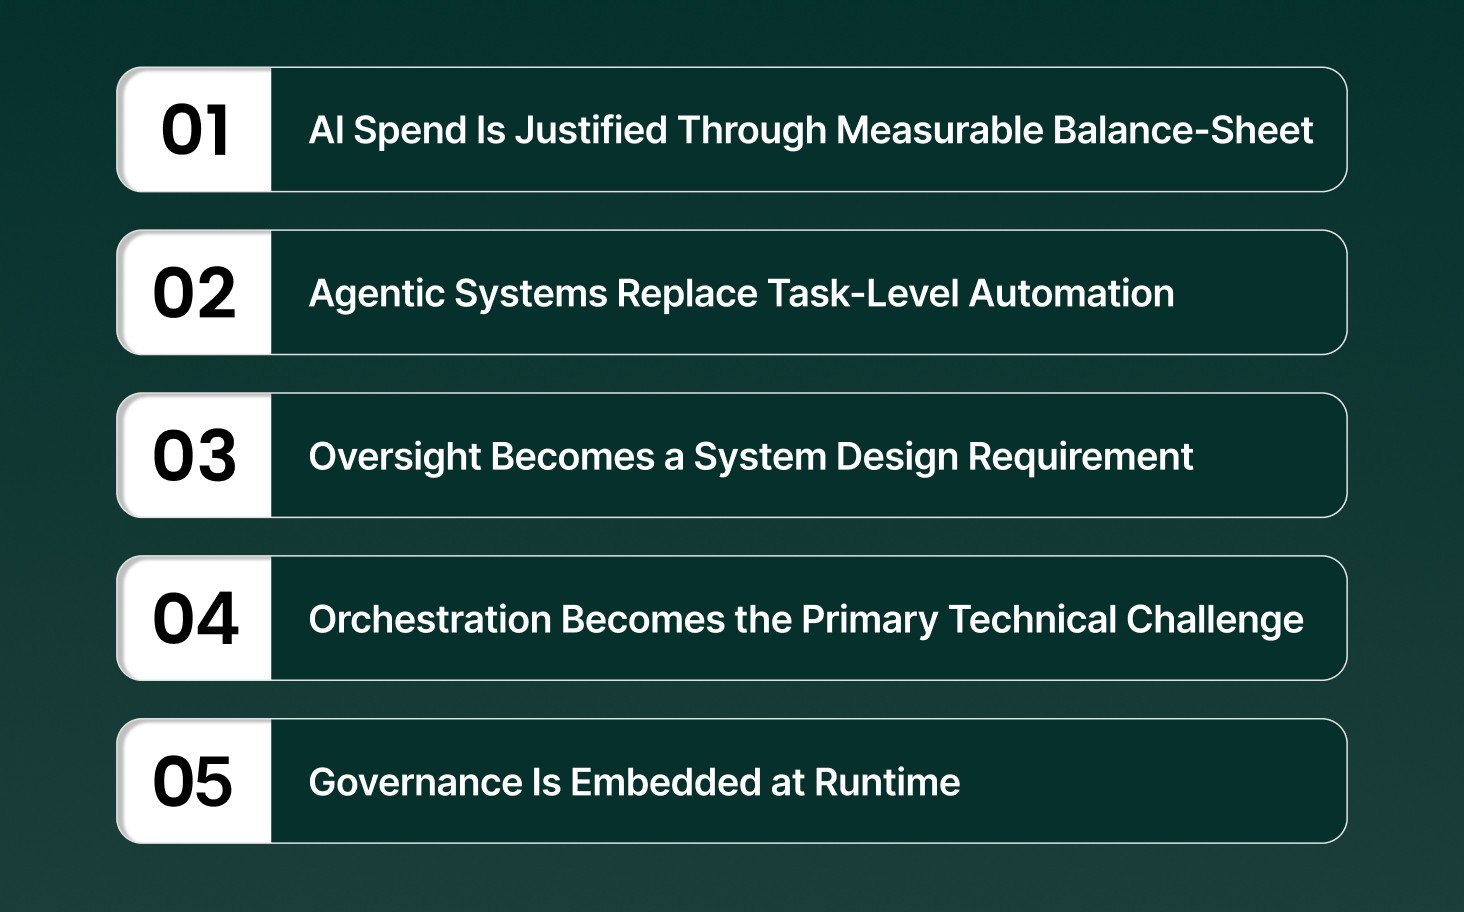
बैंकिंग में एआई का अगला युग नए मॉडलों द्वारा नहीं, बल्कि जवाबदेही द्वारा परिभाषित किया गया है। 2026 और 2030 के बीच, एआई कार्यक्रमों का मूल्यांकन, नियंत्रण और विस्तार प्रमाणित आर्थिक प्रभाव, ऑडिट उत्तरजीविता और विनियमित बैंकिंग वर्कफ़्लोज़ के भीतर परिचालन अनुकूलता के आधार पर किया जाएगा।
बैंकिंग में एआई का अगला चरण कैसा दिखेगा
बैंकिंग में एआई का अगला युग नए मॉडलों द्वारा नहीं, बल्कि जवाबदेही द्वारा परिभाषित किया गया है। 2026 और 2030 के बीच, एआई कार्यक्रमों का मूल्यांकन, नियंत्रण और विस्तार प्रमाणित आर्थिक प्रभाव, ऑडिट उत्तरजीविता और विनियमित बैंकिंग वर्कफ़्लोज़ के भीतर परिचालन अनुकूलता के आधार पर किया जाएगा।
एआई खर्च को मापने योग्य बैलेंस-शीट प्रभाव के माध्यम से उचित ठहराया जाता है: परिनियोजन को सेवा की लागत (cost-to-serve), धोखाधड़ी के नुकसान, चक्र के समय में कमी, राजस्व प्राप्ति, या कम्प्लायंस परिणामों पर मापने योग्य प्रभावों के आधार पर मंजूरी दी जाती है।
एजेंटिक सिस्टम्स ने कार्य-स्तरीय ऑटोमेशन की जगह ली: बैंक सिंगल-फंक्शन ऑटोमेशन से एआई एजेंटों की ओर बढ़ रहे हैं जो स्पष्ट नियंत्रण सीमाओं के साथ ऑनबोर्डिंग, सर्विसिंग, जांच और विवाद निपटान जैसे एंड-टू-एंड वर्कफ़्लोज़ को निष्पादित करते हैं।
मानवीय निगरानी एक सिस्टम डिज़ाइन आवश्यकता बन जाती है: समीक्षा, ओवरराइड और अनुमोदन के कदमों को सीधे एआई वर्कफ़्लोज़ में शामिल किया जाता है, जिसमें नियामक और जोखिम जोखिम के लिए भूमिका-आधारित नियंत्रण मैप किए जाते हैं।
ऑर्केस्ट्रेशन प्राथमिक तकनीकी चुनौती बन जाता है: अंतर एआई एजेंटों, एपीआई, विरासत प्रणालियों और मानव ऑपरेटरों को एक एकीकृत निष्पादन परत के भीतर समन्वयित करने में बदल जाता है जो प्रदर्शन और जोखिम को उजागर करता है।
गवर्नेंस को रनटाइम पर शामिल किया जाता है, न कि परिनियोजन के बाद: नीति प्रवर्तन, स्पष्टता और ऑडिट लॉगिंग एआई कार्यों से पहले और उनके दौरान होती है, न कि परिनियोजन के बाद।
बैंकिंग में एआई का अगला युग वादे से नहीं, बल्कि प्रमाण से परिभाषित होता है। जो संस्थान जवाबदेह एआई क्रियान्वयन के इर्द-गिर्द वर्कफ़्लोज़, गवर्नेंस और ऑपरेटिंग मॉडल को नए सिरे से डिजाइन करेंगे, वे स्केल करेंगे। जो लोग एआई को केवल एक अतिरिक्त सुविधा के रूप में मानते हैं, वे लागत, जोखिम और नियामक दबाव में संघर्ष करेंगे।
Smallest.ai लाइव बैंकिंग प्रणालियों के भीतर वास्तविक समय के वॉयस ऑपरेशन्स को शक्ति प्रदान करता है
Smallest.ai उन बैंकों के लिए बनाया गया है जो बड़े पैमाने पर वॉयस सेवाएं चलाते हैं, जहाँ लेटेंसी, नीति प्रवर्तन और ऑडिटेबिलिटी विफल नहीं हो सकती हैं। यह एआई-संचालित वॉयस इंटरैक्शन को लाइव कॉल के दौरान कार्रवाई करने की अनुमति देता है, जबकि विनियमित बैंकिंग वातावरण के भीतर कड़ाई से नियंत्रित रहता है।
लाइव कॉल एक्शन क्रियान्वयन: बिना किसी कॉल के बाद की प्रोसेसिंग देरी के चल रहे ग्राहक कॉलों के दौरान सीधे खाता पूछताछ, ट्रांजैक्शन पुष्टिकरण, सेवा अपडेट और वर्कफ़्लो ट्रिगर्स को निष्पादित करता है।
नीति-बद्ध वार्तालाप तर्क (Policy-Bound Conversation Logic): बातचीत को पूर्वनिर्धारित बैंकिंग नियमों, एस्केलेशन सीमाओं और प्रतिक्रिया सीमाओं तक सीमित रखता है, यह गारंटी देता है कि एजेंट कभी भी स्वीकृत परिचालन या कम्प्लायंस मार्गों से विचलित न हों।
निरंतर वॉयस ऑथेंटिकेशन: कॉल के दौरान व्यवहार संबंधी वॉयस सिग्नल्स और इंटरैक्शन डायनेमिक्स का उपयोग करके कॉल करने वालों को सत्यापित करता है, जिससे समाधान को धीमा करने वाले स्थिर पहचान प्रश्नों पर निर्भरता कम हो जाती है।
रनटाइम कम्प्लायंस प्रवर्तन: कॉल के दौरान गतिशील रूप से अनिवार्य खुलासे, सहमति जांच और नियामक भाषा डालता है, जिससे सुसंगत, समीक्षा योग्य इंटरैक्शन रिकॉर्ड बनते हैं।
उच्च-समवर्ती वॉयस स्केलिंग (High-Concurrency Voice Scaling): भरोसा कम होने पर मानव टीमों को सुरक्षित हैंडओवर, नियंत्रित रूटिंग और अनुमानित लेटेंसी के साथ हजारों एक साथ काम करने वाले वॉयस एजेंटों को चलाता है।
Smallest.ai बैंकों को वॉयस एआई को प्रयोगों से विनियमित उत्पादन (production) में ले जाने की अनुमति देता है। यह नियंत्रण, ट्रैसेबिलिटी और विश्वसनीयता को बनाए रखते हुए वास्तविक समय के क्रियान्वयन का समर्थन करता है जिसकी बैंकिंग ऑपरेशन्स मांग करते हैं।
अंतिम विचार!
बैंकिंग में एआई एक ऐसे बिंदु पर पहुंच गया है जहां परिणाम महत्वाकांक्षा से अधिक मायने रखते हैं। जो संस्थान आगे बढ़ रहे हैं वे वे नहीं हैं जो सबसे अधिक मॉडल तैनात कर रहे हैं, बल्कि वे हैं जो वर्कफ़्लोज़ को नए सिरे से डिज़ाइन कर रहे हैं ताकि एआई वास्तविक परिस्थितियों में मज़बूती से काम कर सके: लाइव ग्राहक, नियामक जांच और वित्तीय जोखिम। इस बदलाव के लिए सख्त क्रियान्वयन, स्पष्ट स्वामित्व और ऐसे सिस्टम की आवश्यकता है जो वॉयस, डेटा और निर्णय प्रवाह में लगातार प्रदर्शन करें। अगला चरण उन बैंकों को पुरस्कृत करेगा जो एआई को विरासत में मिले ऑपरेशन्स पर किए गए किसी प्रयोग के बजाय मुख्य बुनियादी ढांचे के रूप में मानते हैं।
यहीं पर वास्तविक समय के क्रियान्वयन, ऑडिटेबिलिटी और पैमाने के लिए बनाए गए प्लेटफ़ॉर्म सामान्य एआई टूलिंग से अलग होते हैं। Smallest.ai उच्च-मात्रा वाले बैंकिंग वर्कफ़्लोज़ के लिए डिज़ाइन किए गए वॉयस एआई और एजेंट इंफ्रास्ट्रक्चर प्रदान करता है, जिसके मूल में लेटेंसी नियंत्रण, कम्प्लायंस संरेखण और परिचालन विश्वसनीयता है।
यदि आप मूल्यांकन कर रहे हैं कि ग्राहक बातचीत, धोखाधड़ी प्रतिक्रिया, या सेवा ऑपरेशन्स के भीतर वास्तव में एआई को कैसे कार्य करना चाहिए, तो बात करें Smallest.ai टीम से यह देखने के लिए कि प्रोडक्शन-ग्रेड वॉयस एआई आपके बैंकिंग स्टैक में कैसे फिट हो सकता है।
अक्सर पूछे जाने वाले प्रश्न
क्या बड़े पैमाने पर बैंकिंग में एआई (AI) के फायदे और नुकसान बदल जाते हैं?
क्या बैंकिंग में एआई (AI) के नुकसान ज्यादातर तकनीकी हैं या संगठनात्मक?
नियामक बैंकिंग में एआई के फायदों और नुकसानों को बैंकों की तुलना में किस तरह अलग दृष्टिकोण से देखते हैं?
क्या बैंकिंग में एआई (AI) के लाभ समय के साथ कम हो सकते हैं?
क्या वॉयस-आधारित एआई (AI) सिस्टम बैंकिंग में एआई के फायदे और नुकसान को बदलते हैं?